企業永續專區
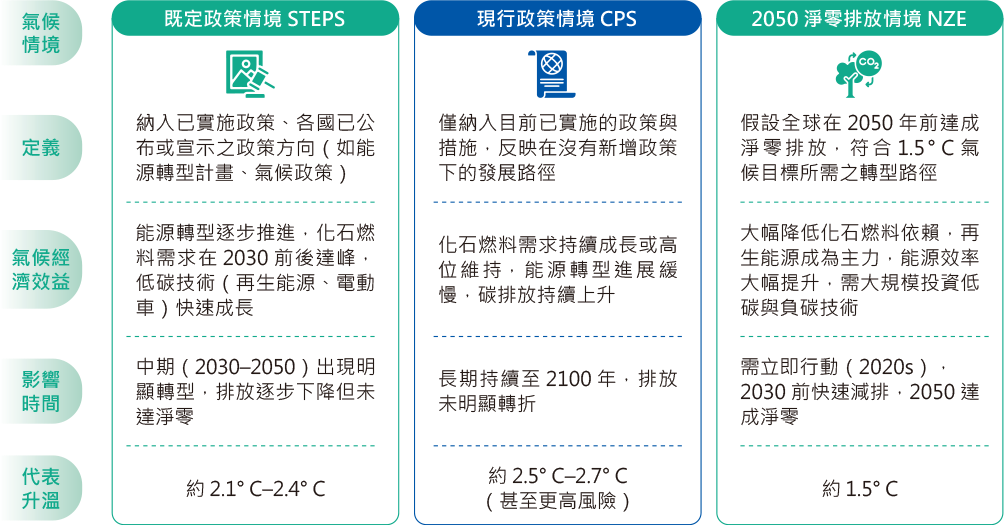
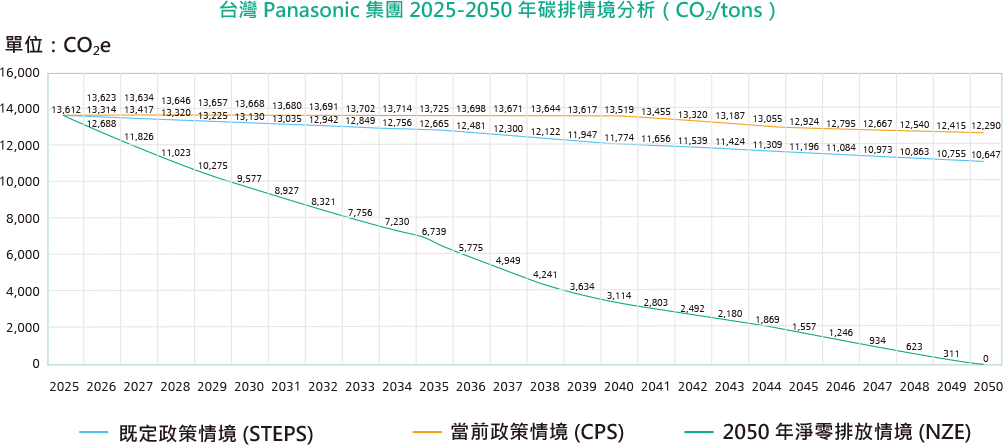
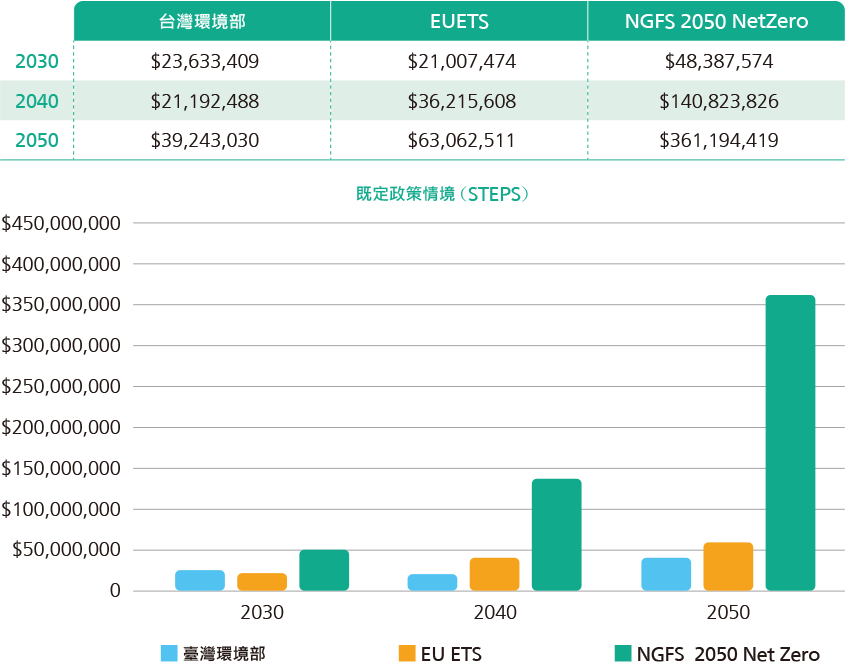
在IEA的STEPS情境下,假設我國政府順利達成相對應之減碳階段性目標,而台灣Panasonic集團亦持續依既定目標執行淨零行動,並假設碳排放量與用電量皆維持2025年水準。根據不同國際碳費假設情境進行分析與估算,Panasonic台灣集團未來碳成本曝險將逐年增加,其中在2050年,碳費用區間約落在新臺幣3,924萬元至36,119萬元之間。
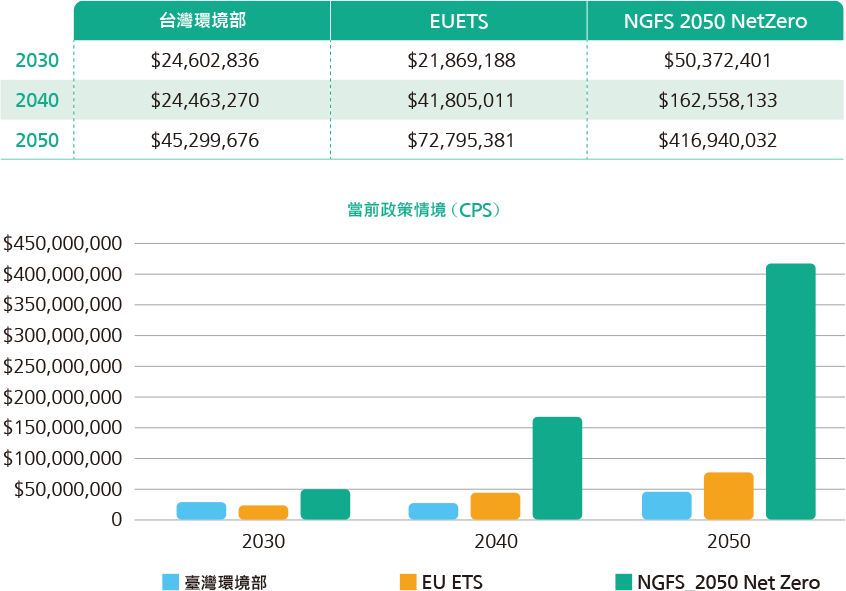
在 IEA的CPS 情境下,假設我國政府僅延續目前已實施之政策與措施,未再新增更積極之減碳政策,而台灣Panasonic集團亦持續依既定目標執行淨零行動,並假設碳排放量與用電量皆維持 2025 年水準,根據不同國際情境模擬進行分析與估算後,台灣Panasonic集團未來碳成本將隨逐年增加,其中在 2050 年,碳費風險約落在新臺幣4,530萬元至 41,694萬元之間。
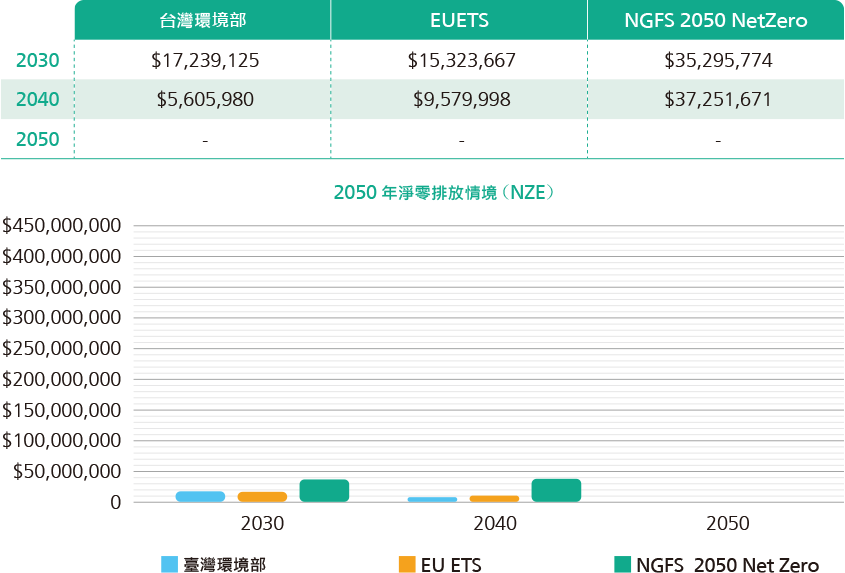
在IEA的NZE情境下,假設台灣政府如期實現2050年淨零排放目標,並修法上調基準年及減碳目標至2030年減量42%至45%,台灣Panasonic集團亦同步因應淨零轉型行動,包括擴大RE100實證場域、導入氫能與廢熱回收技術、建置節能空間等措施,最終實現創能>耗能。經估算,即便於2050年實現零碳排放,台灣Panasonic集團於2030年在不同碳價情境下,仍需支出碳費用約新臺幣1,724萬元至3,530萬元;至2050年,則因政策與策略兼具,無須再負擔碳費成本。
詳閱本頁完整內容請下載台灣Panasonic集團2025年永續報告書章節